Przykładowy budżet domowy i jak go stworzyć?
Każdy z nas słyszał o budżecie domowym. Być może dla wielu z nas kojarzy się nam on ze skomplikowanym arkuszem kalkulacyjnym lub godzinami spędzonymi na analizie każdej wydanej złotówki. Czy naprawdę tak to wygląda?
- Z czego składa się budżet domowy?
- Trzy przykładowe budżety miesięczne
- Jak porównać własny budżet z przykładem?
- Jak prowadzić budżet po ustaleniu rozkładu?
- Najważniejsze elementy budżetu domowego
- Gdzie prowadzić budżet domowy?
- Przykładowy budżet domowy
- Czego nauczyć się z cudzego budżetu?
- Jak trzymać się budżetu?
- Typowe błędy budżetowania, których należy unikać
- Budżet domowy na różnych etapach życia
- Często zadawane pytania o budżet domowy
- Podsumowanie
Pewnie wiesz ile zarabiasz. Ale czy wiesz na co idą Twoje pieniądze? Większość z nas nie wie — i właśnie dlatego koniec miesiąca potrafi zaskoczyć, nawet gdy zarabiasz całkiem przyzwoicie.
Jedni dzielą wypłatę na trzy duże grupy, inni rozpisują dziesięć kategorii co do złotówki – i jedno, i drugie potrafi działać. Właśnie po to powstaje przykładowy budżet domowy: patrzysz na cudze proporcje i sprawdzasz, gdzie Twoje odstają. Największą pozycją w każdym z trzech zestawień niżej jest mieszkanie, od 32 do 38 procent dochodu. Zacznij od tego, które jest najbliżej Twojej sytuacji!
Podstawy każdego rozkładu wydatków:
- Trzy rodzaje kosztów – stałe, zmienne i nieregularne występują w każdym gospodarstwie, choć w innych kwotach.
- Oszczędności jako pozycja planu – wpisujesz je razem z rachunkami, na etapie planowania miesiąca.
- Proporcje ważniejsze od kwot – porównuj procenty, bo dochody i koszty w Twoim mieście są inne niż w przykładzie.
- Nieregularne wydatki dzielisz na dwanaście – ubezpieczenie czy prezenty przestają wtedy psuć pojedynczy miesiąc.
- Plan domyka się do zera – dochód minus wszystkie kategorie ma dać zero, inaczej część pieniędzy nie ma przypisania.
Z czego składa się budżet domowy?
Na dochód i cztery grupy, które go rozdzielają. Podział wygląda tak samo u singla i u rodziny z dwójką dzieci, zmieniają się tylko kwoty i to, która pozycja jest największa. Cały rozkład wydatków w budżecie sprowadza się do przypisania każdej złotówki do jednej z tych grup.
Cztery grupy, na które rozchodzi się dochód:
- Wydatki stałe – czynsz lub rata, abonament telefoniczny, internet, bilet okresowy.
- Wydatki zmienne – jedzenie, paliwo, apteka, drobne zakupy w ciągu miesiąca.
- Wydatki nieregularne – ubezpieczenie, przegląd auta, prezenty, ubrania.
- Oszczędności – kwota odkładana z góry, traktowana jak kolejny rachunek do zapłacenia.
Kategorii nie musi być dużo: sześć do dziesięciu pozycji wystarcza, żeby zobaczyć, gdzie idą pieniądze. W EasyBudget każda kategoria działa jak koperta, więc kwota niewykorzystana w danym miesiącu zostaje w niej na kolejny, a automatyczna kategoryzacja i podgląd udziału kategorii w wydatkach to część funkcji aplikacji.
Korzyści prowadzenia budżetu domowego
Za nim przejdziemy do przykładowego budżetu domowego przyjrzyjmy się najpierw korzyściom, jakie on nam daje:
-
Lepsze zrozumienie swoich finansów: Budżet zapewnia przejrzysty wgląd w Twoje dochody, wydatki, oszczędności i długi, umożliwiając podejmowanie lepszych decyzji finansowych.
-
Ułatwia planowanie: budżet domowy pomaga planować przyszłość, umożliwiając wyznaczanie i osiąganie krótkoterminowych oraz długoterminowych celów finansowych.
-
Ułatwia osiągnąć niezależność finansową: kontrolując swoje pieniądze, nie tylko zarządzasz swoją obecną sytuacją finansową, ale także stawiasz siebie w dobrej pozycji do osiągnięcia niezależności finansowej.
-
Przygotowuje na sytuacje kryzysowe: Budżet pomaga stworzyć fundusz awaryjny na pokrycie nieoczekiwanych wydatków, zmniejszając stres i obawy w codziennym życiu.
-
Identyfikuje niepotrzebne wydatki: Dzięki budżetowi możesz zauważyć obszary niepotrzebnych wydatków, które możesz przekierować na budowanie oszczędności.
-
Priorytetyzuje wydatki: Budżet pomaga ustalać priorytety w wydatkach zgodnie z Twoimi potrzebami i pragnieniami.
-
Pomaga budować oszczędności: Regularne planowanie budżetu zapewnia konsekwentne odkładanie pieniędzy na oszczędności.
-
Pomaga zarządzać zadłużeniem: śledząc dochody i wydatki, budżet domowy może pomóc w skuteczniejszym zarządzaniu i zmniejszaniu zadłużenia.
-
Zapewnia spokój ducha: świadomość, że masz kontrolę nad swoimi finansami i jesteś przygotowany na nieprzewidziane wydatki, zapewnia większy spokój w życiu codziennym.
Trzy przykładowe budżety miesięczne
Poniższy budżet domowy, przykład dla singla, pary i rodziny, opiera się na dochodzie netto – kwocie, która realnie wpływa na konto. Kwoty ilustrują proporcje: w Twoim mieście czynsz i koszt jedzenia mogą wyglądać zupełnie inaczej. Porównuj więc udziały procentowe, a nie same złotówki.
Trzy gospodarstwa i ich miesięczny rozkład wydatków:
|
Kategoria |
Singiel (5 200 zł) |
Para bez dzieci (9 400 zł) |
Rodzina z dziećmi (12 000 zł) |
|
Mieszkanie i opłaty |
1 950 zł |
3 200 zł |
3 800 zł |
|
Jedzenie |
950 zł |
1 700 zł |
2 600 zł |
|
Transport |
300 zł |
800 zł |
900 zł |
|
Rachunki i abonamenty |
200 zł |
350 zł |
400 zł |
|
Dzieci |
– |
– |
1 800 zł |
|
Zdrowie i higiena |
150 zł |
300 zł |
400 zł |
|
Rozrywka i spotkania |
500 zł |
1 000 zł |
700 zł |
|
Wydatki nieregularne |
350 zł |
650 zł |
700 zł |
|
Oszczędności |
800 zł |
1 400 zł |
700 zł |
Budżet singla
Przy jednym dochodzie mieszkanie zabiera blisko 38 procent wypłaty, więc miejsce na odkładanie trzeba wygospodarować kosztem rozrywki albo transportu. W tym rozkładzie na oszczędności idzie 800 zł miesięcznie, czyli około 15 procent dochodu.
Budżet pary bez dzieci
Dwa dochody nie oznaczają podwojonych kosztów, bo mieszkanie, internet i rachunki dzielą się na dwie osoby, przez co udział mieszkania spada do 34 procent. Para odkłada tu 1 400 zł, czyli prawie 15 procent wspólnego dochodu, przy wyraźnie wyższym budżecie na jedzenie i wyjazdy.
Budżet rodziny z dziećmi
Osobna kategoria na dzieci pochłania 1 800 zł, więcej niż całe jedzenie u pary bez dzieci, i to ona najmocniej ściska pozostałe pozycje. Oszczędności spadają do 700 zł, niecałych 6 procent dochodu, i to typowy moment, w którym plan wymaga przeliczenia od nowa.
Jak porównać własny budżet z przykładem?
Przelicz swoje kwoty na procenty dochodu i zestaw je z kolumną najbliższą Twojej sytuacji. Różnica dwóch czy trzech punktów procentowych nic nie znaczy, dopiero pozycja większa o dziesięć punktów procentowych pokazuje miejsce, w którym budżet się rozjeżdża.
Jeżeli własne procenty wyglądają chaotycznie, zacznij od prostszej siatki. Zasada 50/30/20 dzieli wypłatę na trzy grupy zamiast dziesięciu kategorii i bywa wygodnym punktem wyjścia, zanim rozpiszesz szczegółowy plan wydatków miesięcznych.
Jak prowadzić budżet po ustaleniu rozkładu?
Codzienna praca sprowadza się do zapisywania transakcji i zaglądania do planu raz w tygodniu. Pierwszy miesiąc prawie nigdy nie zgadza się z założeniami i to normalne – korygujesz kwoty, zamiast porzucać cały plan.
Transakcje w EasyBudget wpisujesz ręcznie, a na planie Premium rachunek podłącza się do aplikacji przez licencjonowanego dostawcę, z dostępem tylko do odczytu, i operacje spływają automatycznie. Statystyki pokazują udział każdej kategorii w miesięcznych wydatkach, więc po trzech miesiącach widać, która pozycja rośnie, a która była przeszacowana.
Najważniejsze elementy budżetu domowego
Nasz przykładowy budżet domowy składa się z kilku podstawowych elementów, które pojawią się tak naprawdę u każdego z nas. Jeżeli mówimy o budżecie domowym to tak naprawdę mamy na myśli zaplanowanie, na co przeznaczymy nasze pieniądze.
Przychody
Pierwszym elementem przykładowego budżetu domowego są więc przychody, czyli pieniądze, które otrzymujemy. U większości z nas jest to nasza wypłata z pracy, którą otrzymujemy co miesiąc. Większość z nas wie ile pieniędzy otrzyma w danym miesiącu oraz kiedy dana kwota wpłynie na nasze konto. Przewidywalność naszych comiesięcznych przychodów bardzo ułatwia planowanie.
Wydatki stałe
Następnie otrzymane pieniądze możemy przeznaczyć na różne rzeczy. Pierwszą grupą wydatków są wydatki stałe. Są to wszystkie wydatki, które musimy ponieść w każdym miesiącu. Nasz przykładowy budżetu domowy posiada kilka takiego rodzaju wydatków: czynsz, abonament telefoniczny, karta miejska, rachunek za internet.
Wydatki zmienne
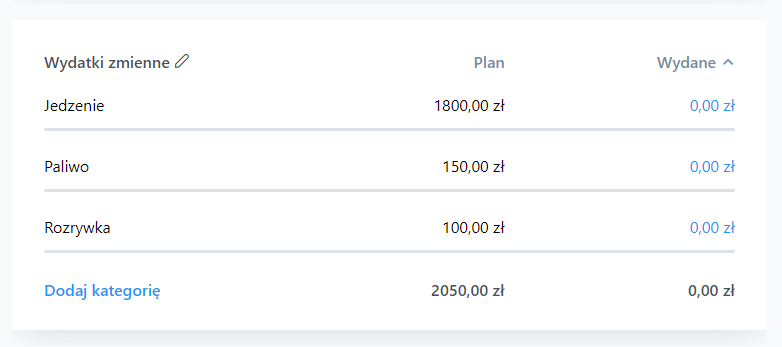
Kolejną grupą wydatków są wydatki zmienne. Są to wydatki na, które przeznaczamy różną kwotę z miesiąca na miesiąc, ale pojawiają się regularnie. Przykładami takich wydatków są: jedzenie, paliwo.
Wydatki nieregularne
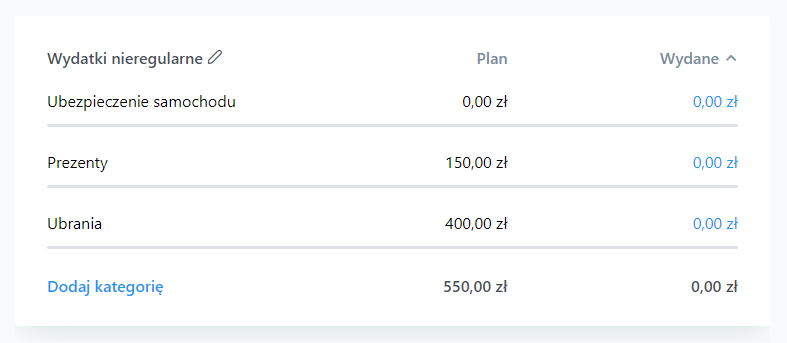
Ostatnią grupą wydatków są wydatki nieregularne. To takie wydatki, których nie ponosimy co miesiąc, ale wiemy, że nastąpią w ciągu trwania roku. Przykładowy budżet domowy może posiadać tego typu wydatki, takie jak: ubrania, prezenty świąteczne, ubezpieczenie samochodu.
Oszczędzanie
Ostatnim, bardzo ważnym elementem każdego budżetu domowego jest oszczędzanie. Przecież nie chcemy wydać wszystkich naszych pieniędzy. Jeżeli myślimy o budowaniu oszczędności, to ten element jest obowiązkowy w naszym budżecie domowym.
Gdzie prowadzić budżet domowy?
Nie ma jednego najlepszego sposobu na prowadzenie budżetu domowego — każdy wybiera to, co mu odpowiada. Oto trzy najpopularniejsze opcje.
Budżet domowy w zeszycie
Najszybszym startem jest zwykła kartka papieru. Zapisujesz plan i wydatki odręcznie, bez instalowania czegokolwiek. Wadą jest słaba czytelność przy większej liczbie kategorii i brak możliwości analizy danych.
Budżet domowy w arkuszu Excel
Gotowe szablony Excel dostępne w internecie dają większe możliwości analizy i filtrowania danych. Sprawdzają się u osób, które już znają arkusze kalkulacyjne — dla innych mogą być barierą na start.
Aplikacja do budżetu domowego
Aplikacja to najwygodniejszy i najskuteczniejszy sposób, zwłaszcza jeśli zależy Ci na wspólnym budżecie z partnerem lub automatycznym śledzeniu transakcji z banku. Przykładowy budżet domowy, który znajdziesz niżej, pochodzi z aplikacji EasyBudget — dostępnej za darmo przez 14 dni, bez podawania karty.
Przykładowy budżet domowy
Przykład budżetu domowego został stworzony dla dwuosobowej rodziny, młodego małżeństwa - Ani i Marka.
Jak wspomniałem wcześniej, pierwszym elementem budżetu domowego jest przychód. Bohaterowie naszego przykładu zaczynają więc budżet domowy od zapisania swoich przychodów.
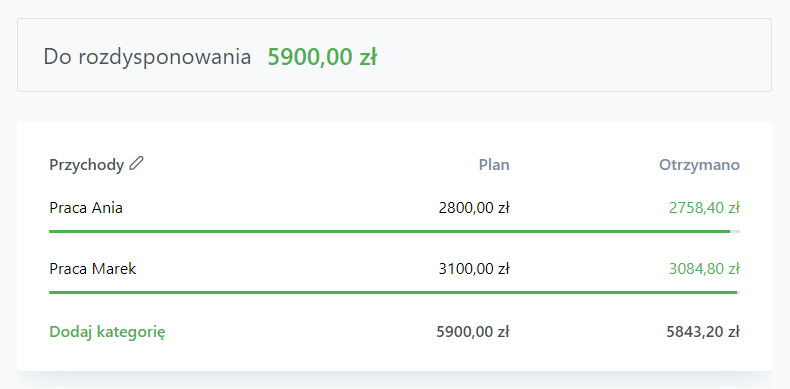
Jak widać w danym miesiącu para ma do rozdysponowania 5 900 zł. Ania i Marek muszę zastanowić się, na co te pieniądze mogą wydać. Zaczynają więc od spisania kosztów stałych, jakie posiadają. Para mieszka w niewielkim mieście i wynajmuje kawalerkę. Posiadają dwa abonamenty na telefon. Co miesiąc opłacają także internet i bilety na komunikację miejską. Tak prezentują się ich wydatki stałe:
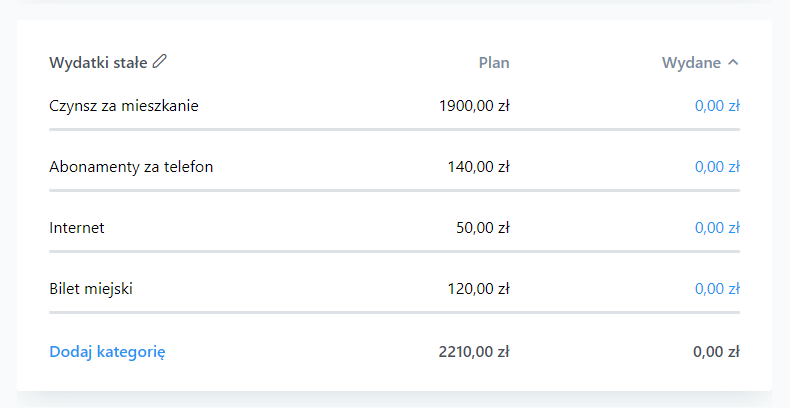
Jak widać ich wydatki stałe wynoszą 2 210 zł miesięcznie. Kolejną grupą wydatków, które muszą wziąć pod uwagę, są wydatki zmienne. Marek i Ania głównie jedzą w domu. W ciągu tygodnia głównie korzystają z komunikacji miejskiej, ale w czasie weekendu często używają samochodu. Przykładowy budżet domowy uwzględniający ich wydatki zmienne wygląda następująco:
Gdy Ania i Marek zdefiniowali już swoje wydatki stałe i zmienne, przyszedł czas na wydatki nieregularne. Ania przypomina sobie, że w tym miesiącu urodziny ma jej siostrzenica, dla której chce kupić prezent. Dodatkowo zgadza się z Markiem, że muszą odświeżyć swoją letnią garderobę i wybrać się na zakupy.
Gdy wszystkie niezbędne wydatki zostały już uwzględnione Marek i Ania postanawiają przeznaczyć 900 zł na oszczędności. Więcej o tym jak nauczyć się oszczędzać pieniądze, znajdziesz tutaj.
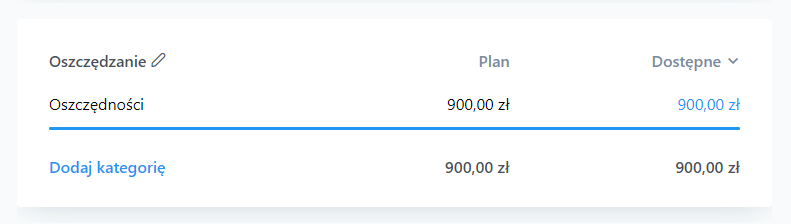
I tak właśnie wygląda przykładowy budżet domowy. Przykładowy budżet domowy został przygotowany w naszej aplikacji. Dowiedz się więcej tutaj.
Czego nauczyć się z cudzego budżetu?
Teraz gdy już wiesz, jak wygląda przykładowy budżet domowy i jak go stworzyć, możesz stworzyć swój własny budżet już dziś. Nie ważne, czy użyjesz w tym celu kartki papieru, Excela czy aplikacji. Ważne, żeby nie odwlekać tego na później. Dlatego weź teraz kartkę papieru (potem dane możesz przenieść do Excela lub aplikacji) i razem sporządzimy Twój budżet domowy na najbliższy miesiąc, tak jak to zrobił Marek z Anią powyżej.
- Na górze kartki zapisz ile pieniędzy otrzymasz w najbliższym miesiącu.
- Następnie wypisz wszystkie niezbędne stałe wydatki, które ponosisz każdego miesiąca. Takie jak: czynsz, abonamenty, rachunki. To są wydatki, co do których pojawienia się i wysokości masz pewność.
- Teraz pomyśl o wydatkach, które ponosisz co miesiąc, ale ich wartość się zmienia. Takie jak: jedzenie, paliwo, rozrywka. Określ w przybliżeniu, jaką kwotę Twoim zdaniem wydasz na te rzeczy. Nie jest ważne jak bardzo dokładnie uda Ci się określić tę wartość. W przyszłości będzie Ci coraz łatwiej.
- Gdy masz już to zapisane, pomyśl o wydatkach, które musisz ponieść w najbliższym miesiącu, które nie zdarzają się często. Przykładem tutaj są: prezenty, ubezpieczenie auta, wyjazdy.
- W tym momencie masz już zapisane wszystkie niezbędne wydatki w następnym miesiącu. Gdy odejmiesz przychody od sumy wydatków, które zostały zapisane na kartce otrzymasz kwotę, którą możesz zaoszczędzić w danym miesiącu. Polecam od razu przelać ją na konto oszczędnościowe, gdy tylko otrzymasz wypłatę.
Co jeśli wydatki są większe niż przychody? W takim przypadku przyjrzyj się jeszcze raz swojej liście wydatków i sprawdź, czy jest coś, na co możesz wydać mniej pieniędzy lub przełożyć wydatek na przyszłość.
Po wykonaniu wszystkich kroków otrzymasz swój budżet, który będzie taki jak przedstawiony przez nas przykładowy budżet domowy.
Co dalej robić z takim budżetem?
Gdy przyszły miesiąc został już zaplanowany, to teraz należy spisywać nasze wydatki i obserwować czy trzymamy się naszego planu. Na pewno za pierwszym razem nie uda nam się idealnie zaplanować budżetu. Nie powinniśmy się tym przejmować. Po prostu należy odpowiednio zmienić nasz plan tak, aby brał pod uwagę naszą realną sytuację.
To jest minimum, którego potrzebujesz, aby zacząć. Poniżej jednak zamieszczam jeszcze kilka kwestii związanych z budżetem domowym, które mogą okazać się pomocne. Zachęcam do dalszego czytania! :)
Jak trzymać się budżetu?
Trzymanie się planu budżetu domowego może być trudne. Oto kilka strategii, które pomogą Ci pozostać na właściwej drodze:
-
Realizm i elastyczność: Stwórz budżet, który realistycznie odzwierciedla Twoje dochody i wydatki. Powinien być wystarczająco elastyczny, aby uwzględnić sporadyczne nieoczekiwane koszty.
-
Wykorzystaj technologię: korzystaj z aplikacji i narzędzi do budżetowania, aby śledzić wydatki i dochody. Zapewniają aktualizacje w czasie rzeczywistym, przypomnienia i wizualną reprezentację Twoich postępów finansowych.
-
Regularne przeglądy i korekty: regularnie przeglądaj swój budżet i dostosowuj go, aby odzwierciedlał zmiany w dochodach, wydatkach lub celach finansowych. Budżet nie jest wyryty w kamieniu, powinien ewoluować wraz z twoją sytuacją finansową.
-
Ustal cele finansowe: Posiadanie jasnych krótkoterminowych oraz długoterminowych celów finansowych może zmotywować Cię do trzymania się budżetu. Niezależnie od tego, czy oszczędzasz na wakacje, nowy samochód, czy emeryturę, obserwowanie postępów w realizacji tych celów może być niezwykle motywujące.
Typowe błędy budżetowania, których należy unikać
Teraz gdy już wiesz, jak wygląda przykładowy budżet domowy warto wspomnieć o błędach popełnianych podczas prowadzenia budżetu domowego. Oto kilka pułapek, na które należy uważać:
-
Ignorowanie drobnych wydatków: Małe, częste wydatki mogą się z czasem kumulować i znacząco wpłynąć na Twój budżet. Zawsze uwzględniaj je w swoim budżecie. Przykład: codzienna kawa na mieście.
-
Zapominanie o nieregularnych lub rocznych wydatkach: Koszty takie jak utrzymanie samochodu, składki ubezpieczeniowe lub prezenty świąteczne, które nie występują co miesiąc, mogą nadwerężyć Twój budżet. Pamiętaj, aby je uwzględnić. Dobrym sposobem jest odkładanie miesięcznie pewnej kwoty na te wydatki.
-
Wyznaczanie nierealistycznych celów: zbyt ambitne cele w zakresie oszczędności lub wydatków mogą prowadzić do frustracji i demotywacji. Ustal osiągalne, realistyczne cele w oparciu o swoje dochody i wydatki.
-
Brak dostosowania budżetu: Twój budżet powinien ewoluować wraz ze zmianami dochodów, wydatków lub celów finansowych. Regularnie przeglądaj i dostosowuj go w razie potrzeby.
-
Brak przyjemności: Najlepszy budżet to taki, którego będziemy umieć przestrzegać w długim okresie czasu. Dlatego nie może w nim zabraknąć miejsca na nasze przyjemności i rozrywki. Przeznacz trochę funduszy na rozrywkę i osobiste wydatki.
-
Zaniedbywanie śledzenia wydatków: bez śledzenia rzeczywistych wydatków niemożliwe jest trzymanie się budżetu. Regularnie zapisuj swoje wydatki, aby być na bieżąco.
-
Poleganie na przyszłym wzroście dochodów: nie opieraj swojego obecnego budżetu na potencjalnych przyszłych dochodach. Zaplanuj budżet na dochód, który masz teraz i dostosuj go później, jeśli dochód wzrośnie.
-
Brak tworzenia funduszu awaryjnego: nieprzewidziane wydatki mogą zrujnować Twój budżet. Konieczne jest uwzględnienie w budżecie odkładanie na fundusz awaryjny.
-
Nadużywanie kredytu: zbytnie poleganie na kartach kredytowych lub pożyczkach może prowadzić do cyklu zadłużenia. Spróbuj ograniczyć wykorzystanie kredytu i skup się na wydawaniu posiadanych pieniędzy.
-
Nie traktowanie oszczędności jako wydatku: Traktuj swoje oszczędności jak rachunek, który trzeba zapłacić. To gwarantuje, że konsekwentnie odkładasz pieniądze każdego miesiąca.
Budżet domowy na różnych etapach życia
Budżetowanie to podróż na całe życie, a Twój plan finansowy powinien ewoluować wraz z Tobą na różnych etapach życia. Na każdym z etapów mamy inne priorytety i nasz budżet powinien to odzwierciedlać pomagając nam osiągać nasze cele. Przedstawię to na kilku przykładach.
Podczas studiów budżetowanie może koncentrować się na codziennych wydatkach i być może dochodami z pracy w niepełnym wymiarze godzin. To doskonały etap do nauki podstaw budżetowania i wyrabiania dobrych nawyków związanych z pieniędzmi.
We wczesnej karierze budżetowanie może obejmować zarządzanie pensją w pełnym wymiarze godzin, czynszem lub płatnościami hipotecznymi, opłatami za samochód i założeniem funduszu emerytalnego.
Jeśli się ożenisz, Twój budżet może stać się budżetem wspólnym, obejmującym wspólne wydatki na gospodarstwo domowe, oszczędzanie na wspólne cele, takie jak zakup domu, i planowanie potencjalnych zmian, takich jak założenie rodziny.
Gdy zbliżasz się do emerytury, budżetowanie może przesunąć się w kierunku zarządzania stałym dochodem, kosztami opieki zdrowotnej i zapewnieniem, że oszczędności emerytalne pomogą Ci wieść spokojne życie.
Dostosowując strategie budżetowania na różnych etapach życia, możesz mieć pewność, że zawsze jesteś na dobrej drodze do swoich zmieniających się celów finansowych.
Często zadawane pytania o budżet domowy
Jak wygląda dobry przykładowy budżet domowy?
Dobry budżet domowy zawiera cztery elementy: przychody, wydatki stałe (czynsz, rachunki, abonamenty), wydatki zmienne (jedzenie, paliwo) oraz oszczędności. W przykładzie Ani i Marka — pary z łącznym dochodem 5 900 zł — wydatki stałe wynoszą 2 210 zł, a na oszczędności idzie co miesiąc 900 zł.
Ile kategorii powinien mieć budżet domowy?
Optymalnie od 6 do 12 kategorii. Za mało i stracisz kontrolę nad wydatkami; za dużo i rzucisz prowadzenie po dwóch tygodniach. Zacznij od podstawowych grup: mieszkanie, jedzenie, transport, zdrowie, rozrywka, oszczędności — i rozbudowuj w miarę potrzeb.
Ile odkładać na oszczędności w budżecie domowym?
Popularną wskazówką jest zasada 50/30/20 — 20% dochodów na oszczędności. W praktyce ważniejsza jest regularność niż kwota. Ania i Marek odkładają 900 zł miesięcznie, czyli ok. 15% wspólnego dochodu, i traktują to jak stały „rachunek do zapłacenia".
Jak zacząć prowadzić budżet domowy od zera?
Zacznij od jednego miesiąca. Wypisz przychody, odejmij wydatki stałe, oszacuj zmienne i nieregularne. Pozostałą kwotę przeznacz na oszczędności. Zapisuj rzeczywiste wydatki i na koniec miesiąca porównaj plan z rzeczywistością. Nie musisz robić tego perfekcyjnie — ważne, żeby zacząć.
Jaki procent dochodu przeznaczyć na mieszkanie?
Orientacyjnie do jednej trzeciej dochodu netto, choć w największych miastach ten udział bywa wyraźnie wyższy i wtedy kurczą się kategorie uznaniowe.
Jak rozliczać wspólne wydatki w parze?
Przy zbliżonych zarobkach para zwykle dzieli wspólne koszty po połowie, a przy wyraźnej różnicy dochodów częściej sprawdza się podział proporcjonalny, w którym reszta zostaje do swobodnej dyspozycji każdej osoby.
Co zrobić z wydatkami nieregularnymi?
Trzymaj odłożoną na nie kwotę poza pieniędzmi na codzienne zakupy, bo dopóki leżą razem, zawsze znajdzie się powód, żeby je wydać.
Jak często aktualizować rozkład budżetu?
Raz na kwartał wystarczy, jeżeli nic się nie zmienia, ale gdy dochód urośnie albo ta sama kategoria trzeci miesiąc z rzędu przekracza plan, popraw go od razu.
Podsumowanie
Prowadzenie budżetu domowego nie wymaga skomplikowanych arkuszy ani godzin spędzonych na liczeniu każdego grosza. Wymaga planu i konsekwencji — takiej jak Ania i Marek, którzy z dochodem 5 900 zł potrafią co miesiąc odkładać 900 zł i nie dać się zaskoczyć nieregularnym wydatkom. Twój przykładowy budżet domowy możesz zbudować już dziś — od kartki papieru, przez Excel, aż po aplikację, która zrobi to automatycznie.
O autorze

Marcin Korwek
Zobacz więcej artykułów na naszym blogu
Alternatywa dla YNAB
Zarządzanie budżetem domowym czasami może wydawać się jak poruszanie się po labiryncie bez mapy, dla...
Budżet domowy w zeszycie — jak prowadzić krok po kroku
Zeszyt i ołówek wystarczą, żeby zacząć prowadzić domowy budżet. W tym artykule poznasz konkretną met...
Budżet domowy PDF 2026 – darmowy szablon, planer wydatków i tabela do druku
Prosty budżet domowy w PDF to jeden z najszybszych sposobów, żeby zacząć dbać o swoje finanse osobis...
11 najlepszych aplikacji do planowania budżetu domowego w 2026
Szukasz najlepszej aplikacji do planowania budżetu domowego? Porównujemy 11 polskich i zagranicznych...